Il 2 aprile 1993 Philip Morris annunciò un taglio del 20% sul prezzo delle Marlboro, per difendersi dalle sigarette senza marca che le stavano togliendo quote di mercato. In un solo giorno il titolo perse circa un quarto del suo valore e trascinò al ribasso anche altri grandi marchi, come Coca-Cola. La stampa economica annunciò la fine della marca: dopo la recessione di inizio anni Novanta, i consumatori sembravano preferire il prezzo al nome. Quel giorno passò alla storia come Marlboro Friday.
La marca non morì, cambiò forma. Negli anni successivi brand come Gap, Apple e Starbucks entrarono nella vita quotidiana delle persone vendendo non solo prodotti ma un modo di vivere, e lo fecero anche attraverso i loro negozi.
A più di trent’anni di distanza lo schema sembra ripetersi. I consumatori tornano a misurare il prezzo sul valore reale, Uniqlo cresce mentre le grandi maison rallentano, e il logo perde potere: nello studio BCG-Altagamma 2026 su 10.000 consumatori del lusso, la visibilità del logo è all’ultimo posto tra i fattori di acquisto in tutte le categorie analizzate. La tesi di questo articolo è che i brand stiano rispondendo come allora, spostando il valore altrove. Negli anni Novanta dal prodotto allo stile di vita, oggi verso lo spazio fisico: il negozio, il caffè, il flagship, l’esperienza che nessuna copia economica può replicare.
Lo spazio fisico non sta scomparendo: sta cambiando funzione. Per chi progetta negozi, capire questo cambiamento è il punto di partenza di ogni nuovo concept.
IL LUSSO E LA CRISI DEL VALORE PERCEPITO
Nel terzo trimestre 2026 la divisione moda e pelletteria di LVMH, il cuore del gruppo che controlla Louis Vuitton e Dior, ha registrato un calo delle vendite del 5%, ben oltre le attese degli analisti. Da inizio anno il titolo ha perso circa il 40% del suo valore, un numero impressionante. Pesa la Cina, i cui consumatori valgono circa un quinto degli acquisti mondiali di lusso e hanno ridotto la spesa sia in patria sia all’estero.
Ma la Cina spiega solo una parte della crisi. Secondo lo studio BCG-Altagamma sul consumatore del lusso, il 70% degli acquirenti ha rinunciato ad almeno un acquisto negli ultimi dodici mesi perché riteneva il prezzo ingiustificato. Dopo anni di rincari, il prezzo da solo non rende più desiderabile un prodotto, qualcosa sta cambiando davvero. Lo stesso studio rileva che il 56% dei consumatori non conosce il direttore creativo dei brand che acquista: logo e firma pesano meno di quanto il settore abbia creduto. Contano la qualità del prodotto e l’esperienza che lo circonda.
Bain & Company e Altagamma confermano la direzione: la spesa in esperienze di lusso cresce circa una volta e mezza più velocemente di quella in beni materiali, e metà dei consumatori del lusso consulta il mercato dell’usato prima di comprare qualcosa di nuovo.
IL NEGOZIO DI LUSSO DIVENTA OSPITALITÀ
La risposta più visibile dei brand è portare l’ospitalità dentro il negozio. Louis Vuitton ha aperto il suo primo caffè a Osaka nel 2020, poi un ristorante nel flagship di New York e un bar sulla terrazza del negozio di Taormina. Prada ha aperto il Prada Caffè da Harrods a Londra. Ralph Lauren, pioniere della categoria, ha fatto dell’ospitalità un pilastro del proprio business.
Il negozio non è più solo il luogo dove si compra una borsa: diventa una destinazione dove si passa del tempo, si torna, si porta qualcuno. È lo stesso principio che guida la progettazione di bar e ristoranti, creare luoghi dove le persone vogliono restare. Per il retail design significa pensare sedute, luce, acustica e percorsi per la permanenza, non solo per il passaggio.
FAST FASHION A DUE VELOCITÀ
Mentre il lusso rallenta, una parte della moda accessibile cresce. Fast Retailing, il gruppo di Uniqlo, ha chiuso l’esercizio al 31 agosto 2026 con il quinto anno consecutivo di profitti record e un utile operativo in crescita di circa il 32%, trainato soprattutto da Europa e Stati Uniti.
Inditex, il gruppo di Zara, ha chiuso il primo semestre 2026 con vendite in crescita del 7,6%, a quasi 19,8 miliardi di euro, con 84 negozi in meno rispetto a un anno prima. Non è una contraddizione: il gruppo chiude i punti vendita più piccoli e investe in flagship più grandi, con un aumento della superficie di vendita previsto intorno al 5% nel 2026. Meno negozi, ma più spazio e più produttivo.
Sul fronte opposto c’è l’ultra fast fashion delle piattaforme online. Nel luglio 2026 la Francia ha promulgato una legge che introduce penalità su ogni capo venduto da piattaforme come Shein, Temu e AliExpress e ne vieta la pubblicità, anche tramite influencer, lasciando fuori marchi europei come Zara e H&M. Nel frattempo il primo negozio fisico permanente di Shein, aperto nel novembre 2025 dentro i grandi magazzini BHV di Parigi, ha chiuso dopo pochi mesi, e molti clienti abituali del brand sono rimasti delusi dall’esperienza in negozio.
La lezione per chi progetta è chiara: aprire un negozio non basta. Lo spazio fisico amplifica la proposta di un brand, ma ne amplifica anche i limiti.
IL RITORNO ALLO SPAZIO FISICO
Warby Parker è nata vendendo occhiali online con la prova a casa, senza negozi. A fine 2025 ne contava 323 tra Stati Uniti e Canada, e per il 2026 prevede circa cinquanta nuove aperture. SKIMS ha inaugurato a luglio 2026 su Regent Street, a Londra, il suo primo flagship internazionale. Vuori ha superato i cento negozi di proprietà.
Il motivo è anche economico. Il costo per acquisire un cliente online è cresciuto di circa il 60% in cinque anni, perché sempre più brand competono per gli stessi spazi pubblicitari. L’affitto di un negozio è un costo prevedibile, un’asta pubblicitaria cambia ogni giorno. Il negozio diventa così uno strumento di acquisizione, di fiducia e di relazione.
Il caso più significativo è Nike. Negli anni scorsi il brand ha puntato quasi tutto sulla vendita diretta, ritirando i prodotti da molti rivenditori. Con il ritorno di Elliott Hill come amministratore delegato, nell’ottobre 2024, Nike ha invertito la rotta con il piano Win Now, che riapre le collaborazioni con i rivenditori multimarca e rimette lo sport al centro. Nell’esercizio chiuso a maggio 2026 il canale wholesale è cresciuto del 6%, mentre la vendita diretta è calata del 6%. Anche un marchio globale come Nike ha bisogno di essere fisicamente presente dove sono i suoi clienti. Il lavoro di VANDA per Nike negli spazi dei rivenditori multimarca è raccontato in questo articolo. 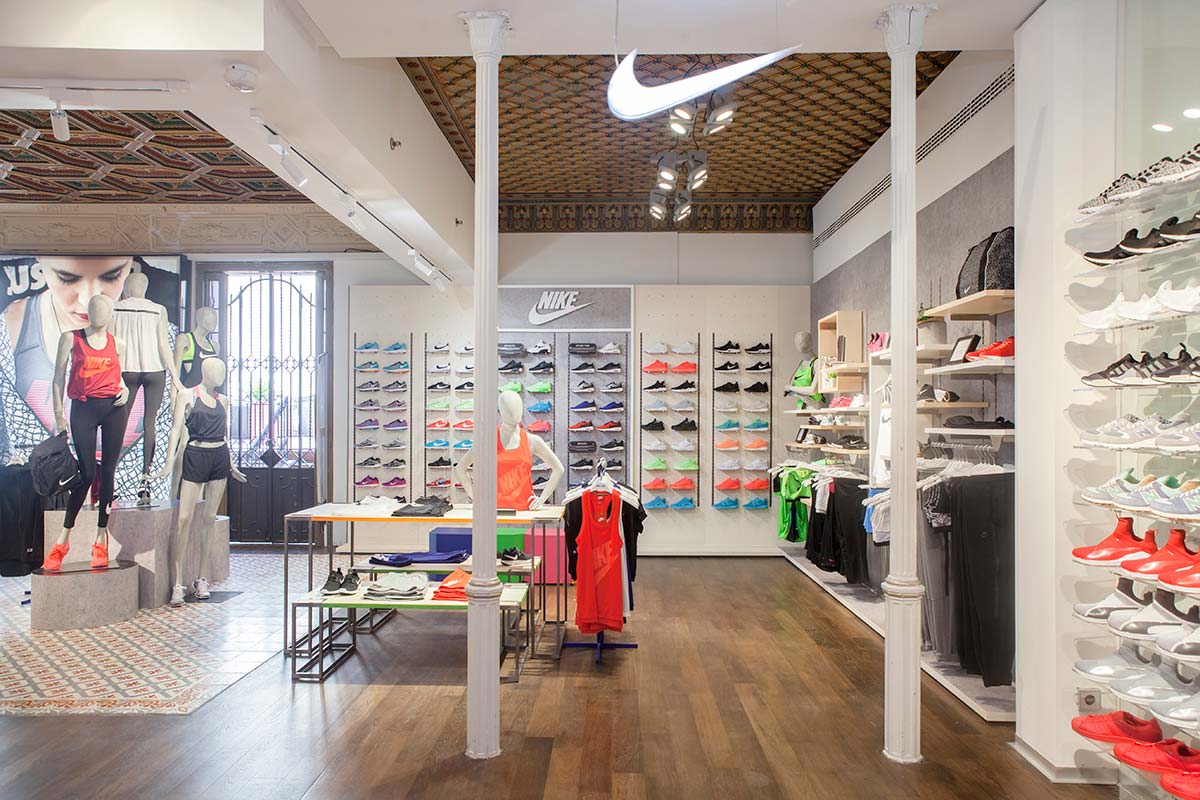
COSA CAMBIA NEL PROGETTO DEL NEGOZIO
Messi insieme, questi segnali indicano alcune direzioni chiare per il retail design.
Meno negozi, più significativi. Il flagship torna a essere il luogo dove il brand si racconta per intero, mentre la rete dei punti vendita minori si riduce. 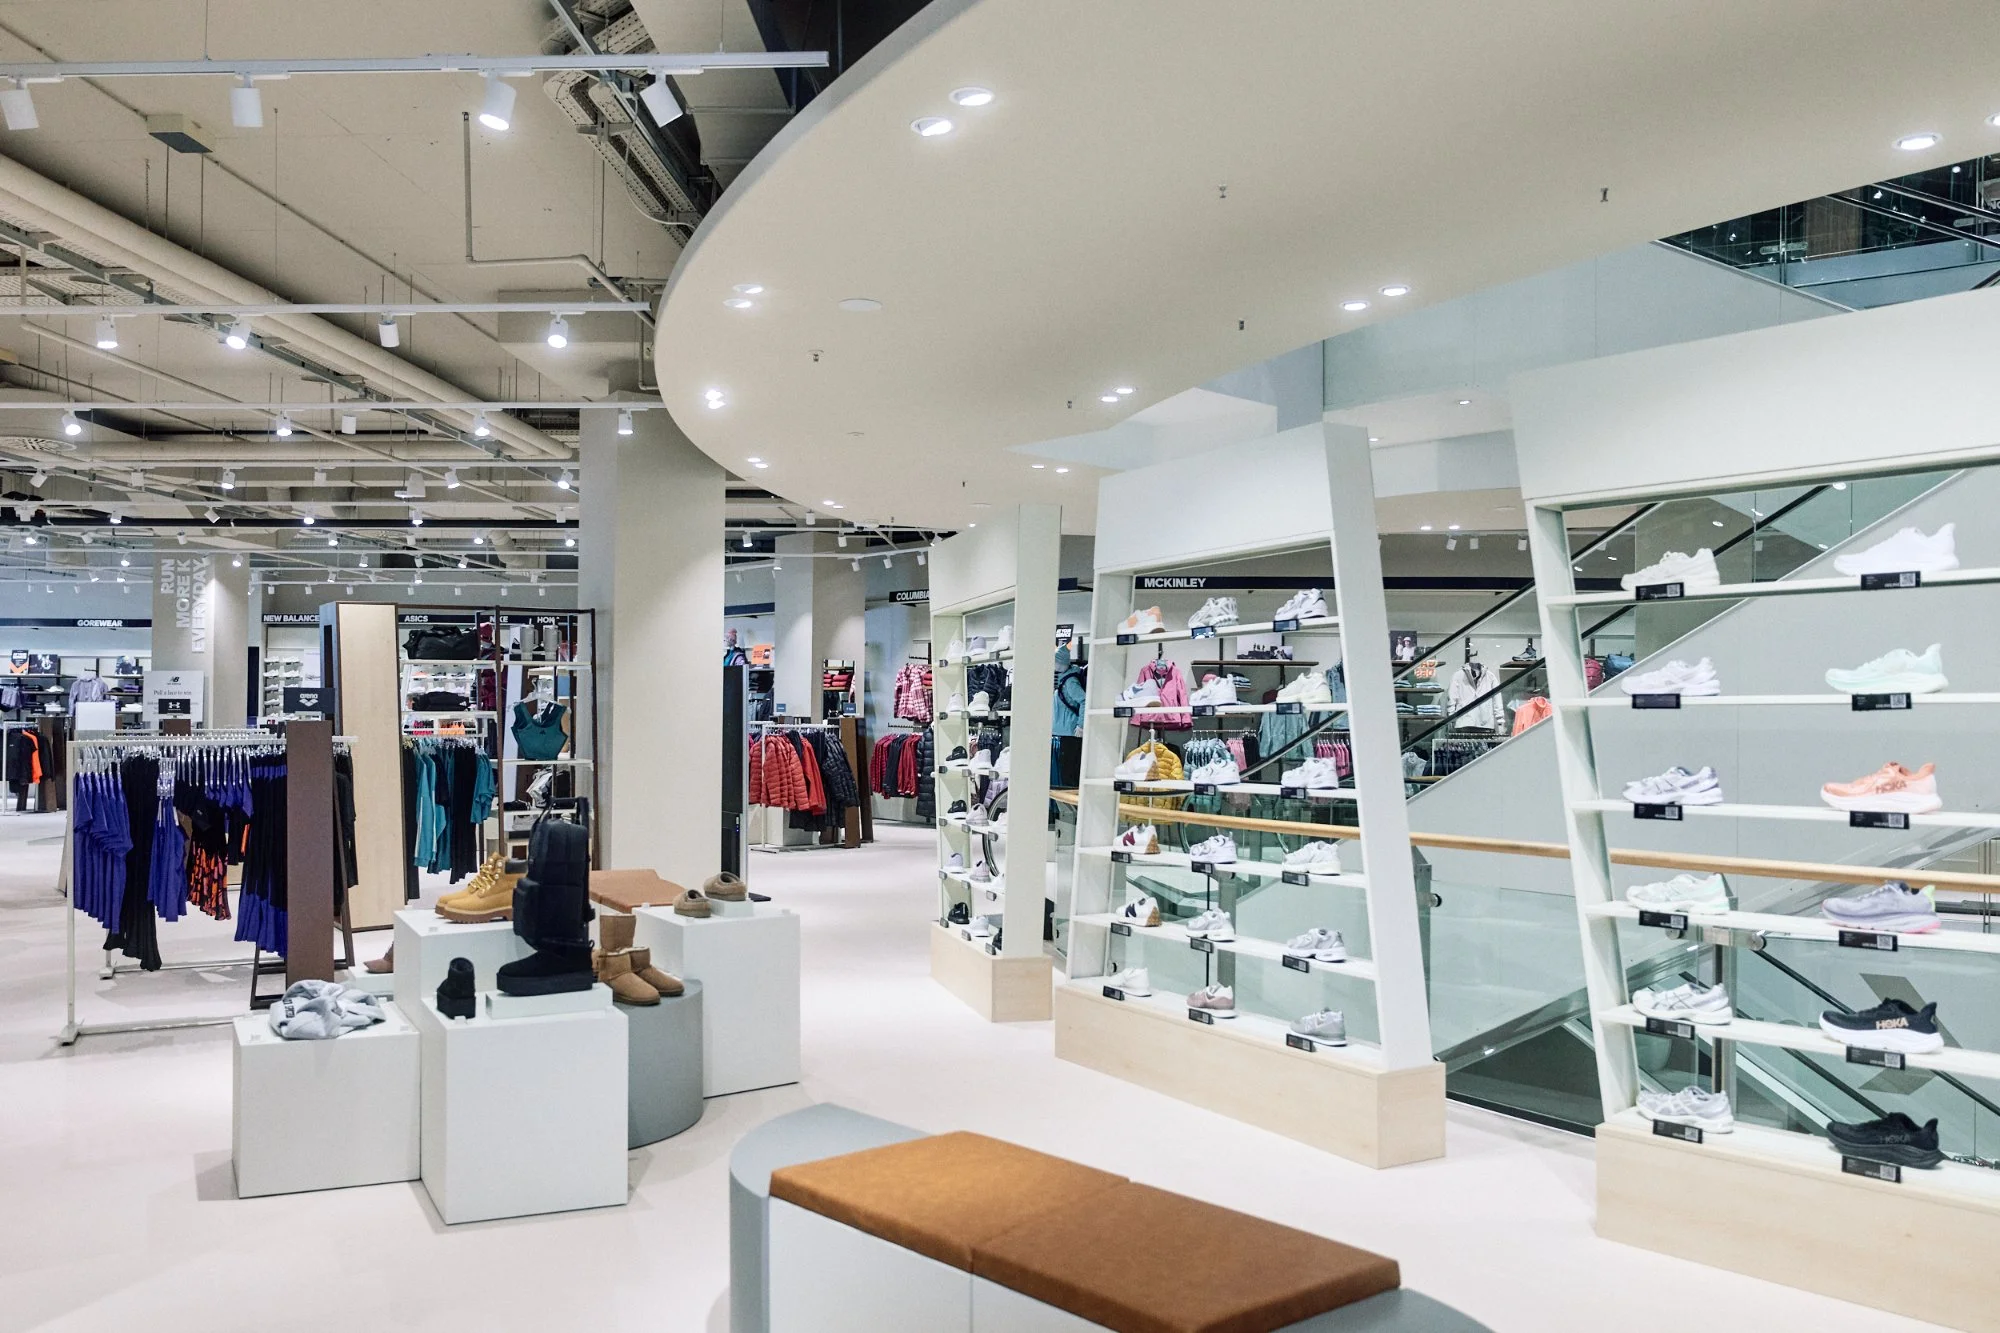
Il negozio come luogo di permanenza. Caffè, lounge, spazi per eventi e servizi trasformano il tempo passato in negozio in valore per il brand.
Materia e luce al posto della decorazione. Il minimalismo freddo lascia spazio a interni più caldi, con materiali naturali, luce stratificata e palette calibrate che mettono il prodotto al centro. 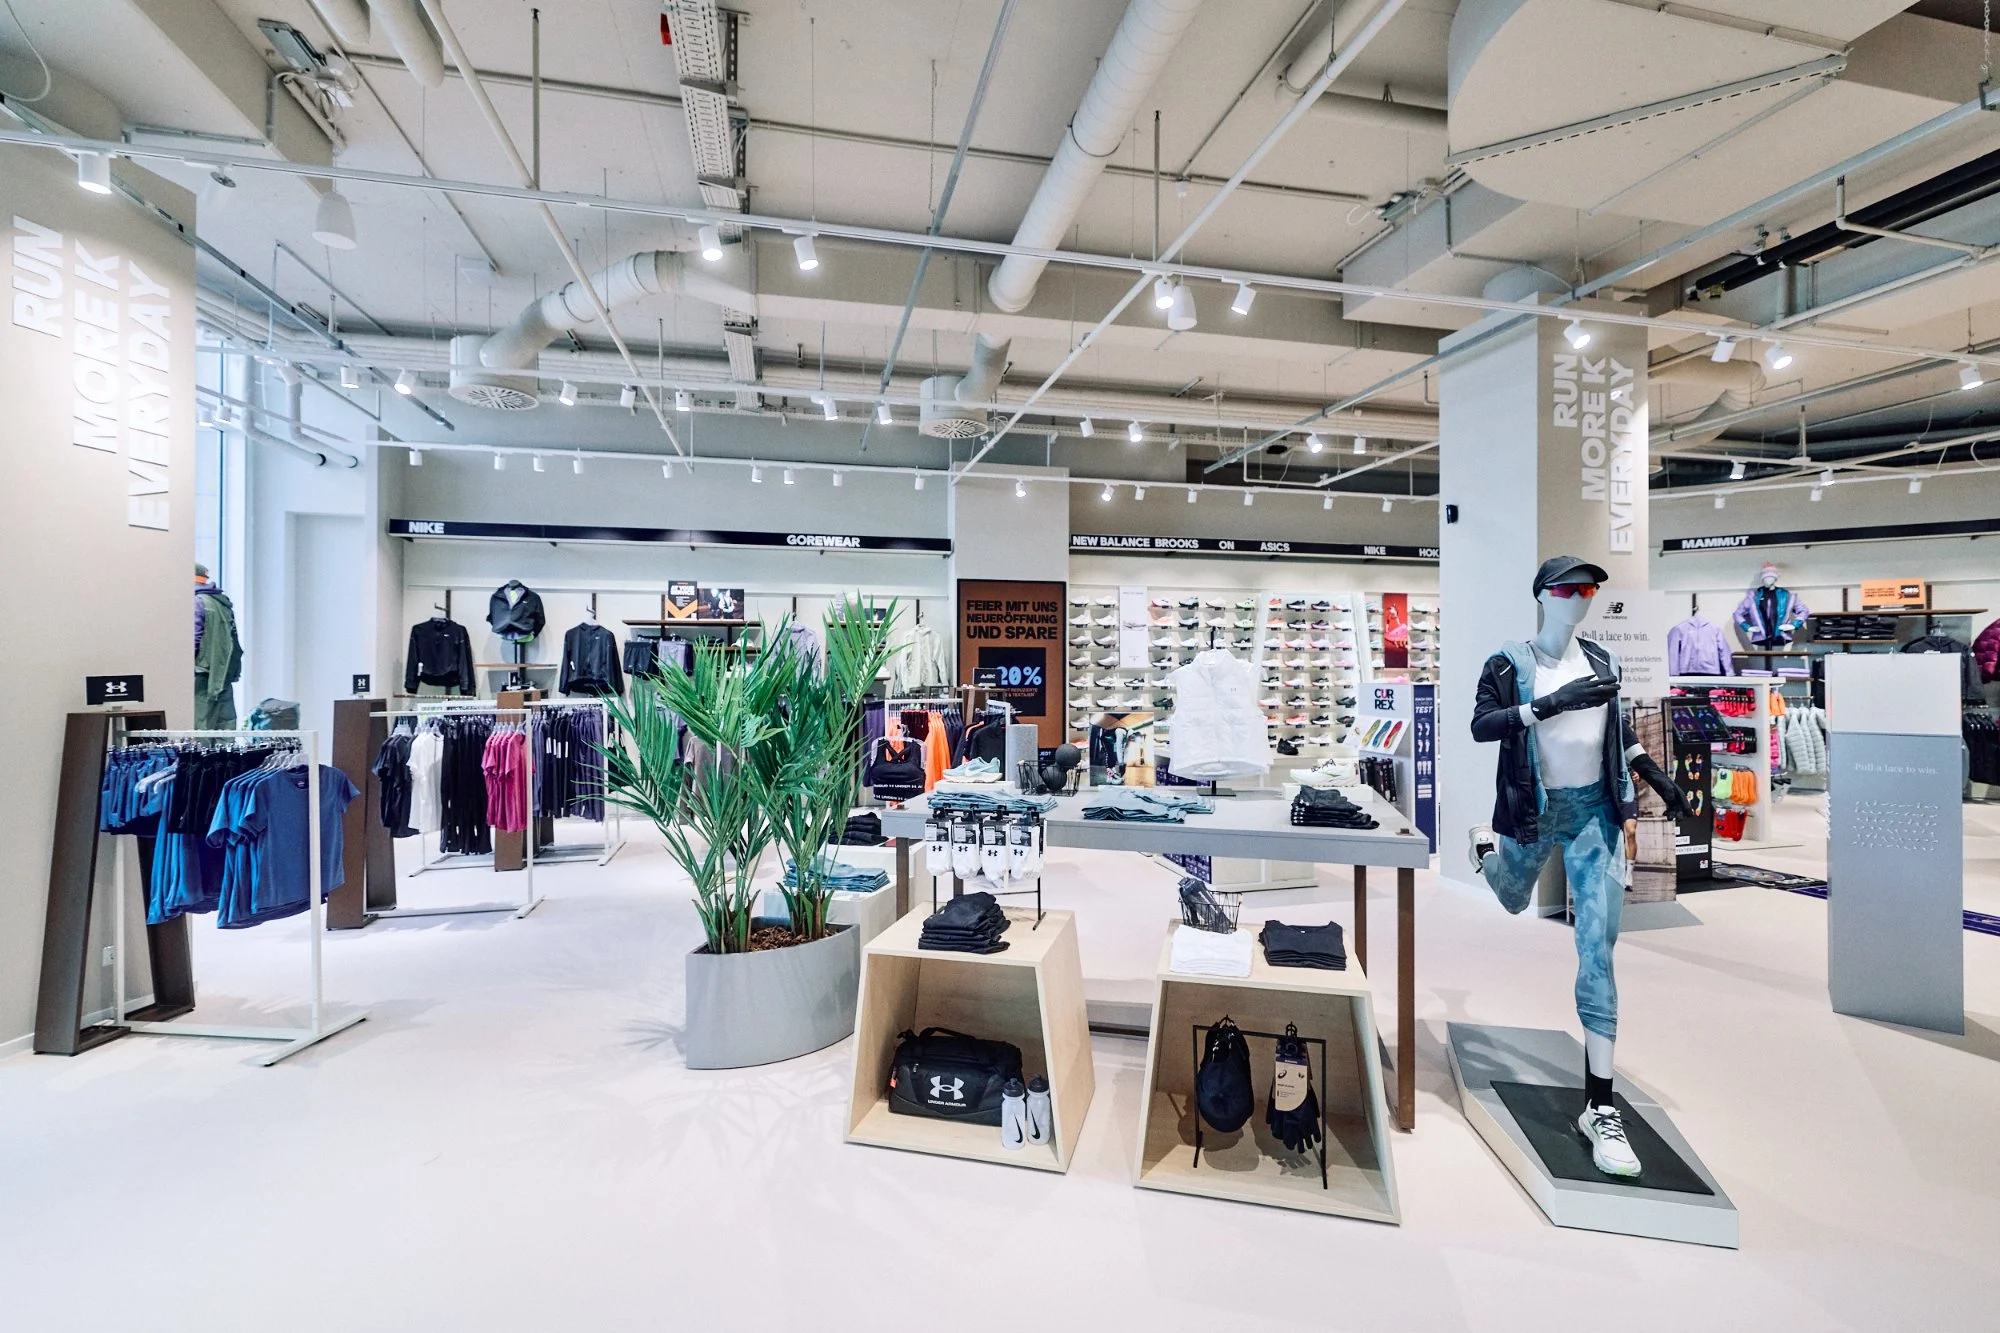
Flessibilità. Arredi modulari e layout riconfigurabili permettono di adattare lo spazio a lanci, stagioni ed eventi senza rifare il negozio. 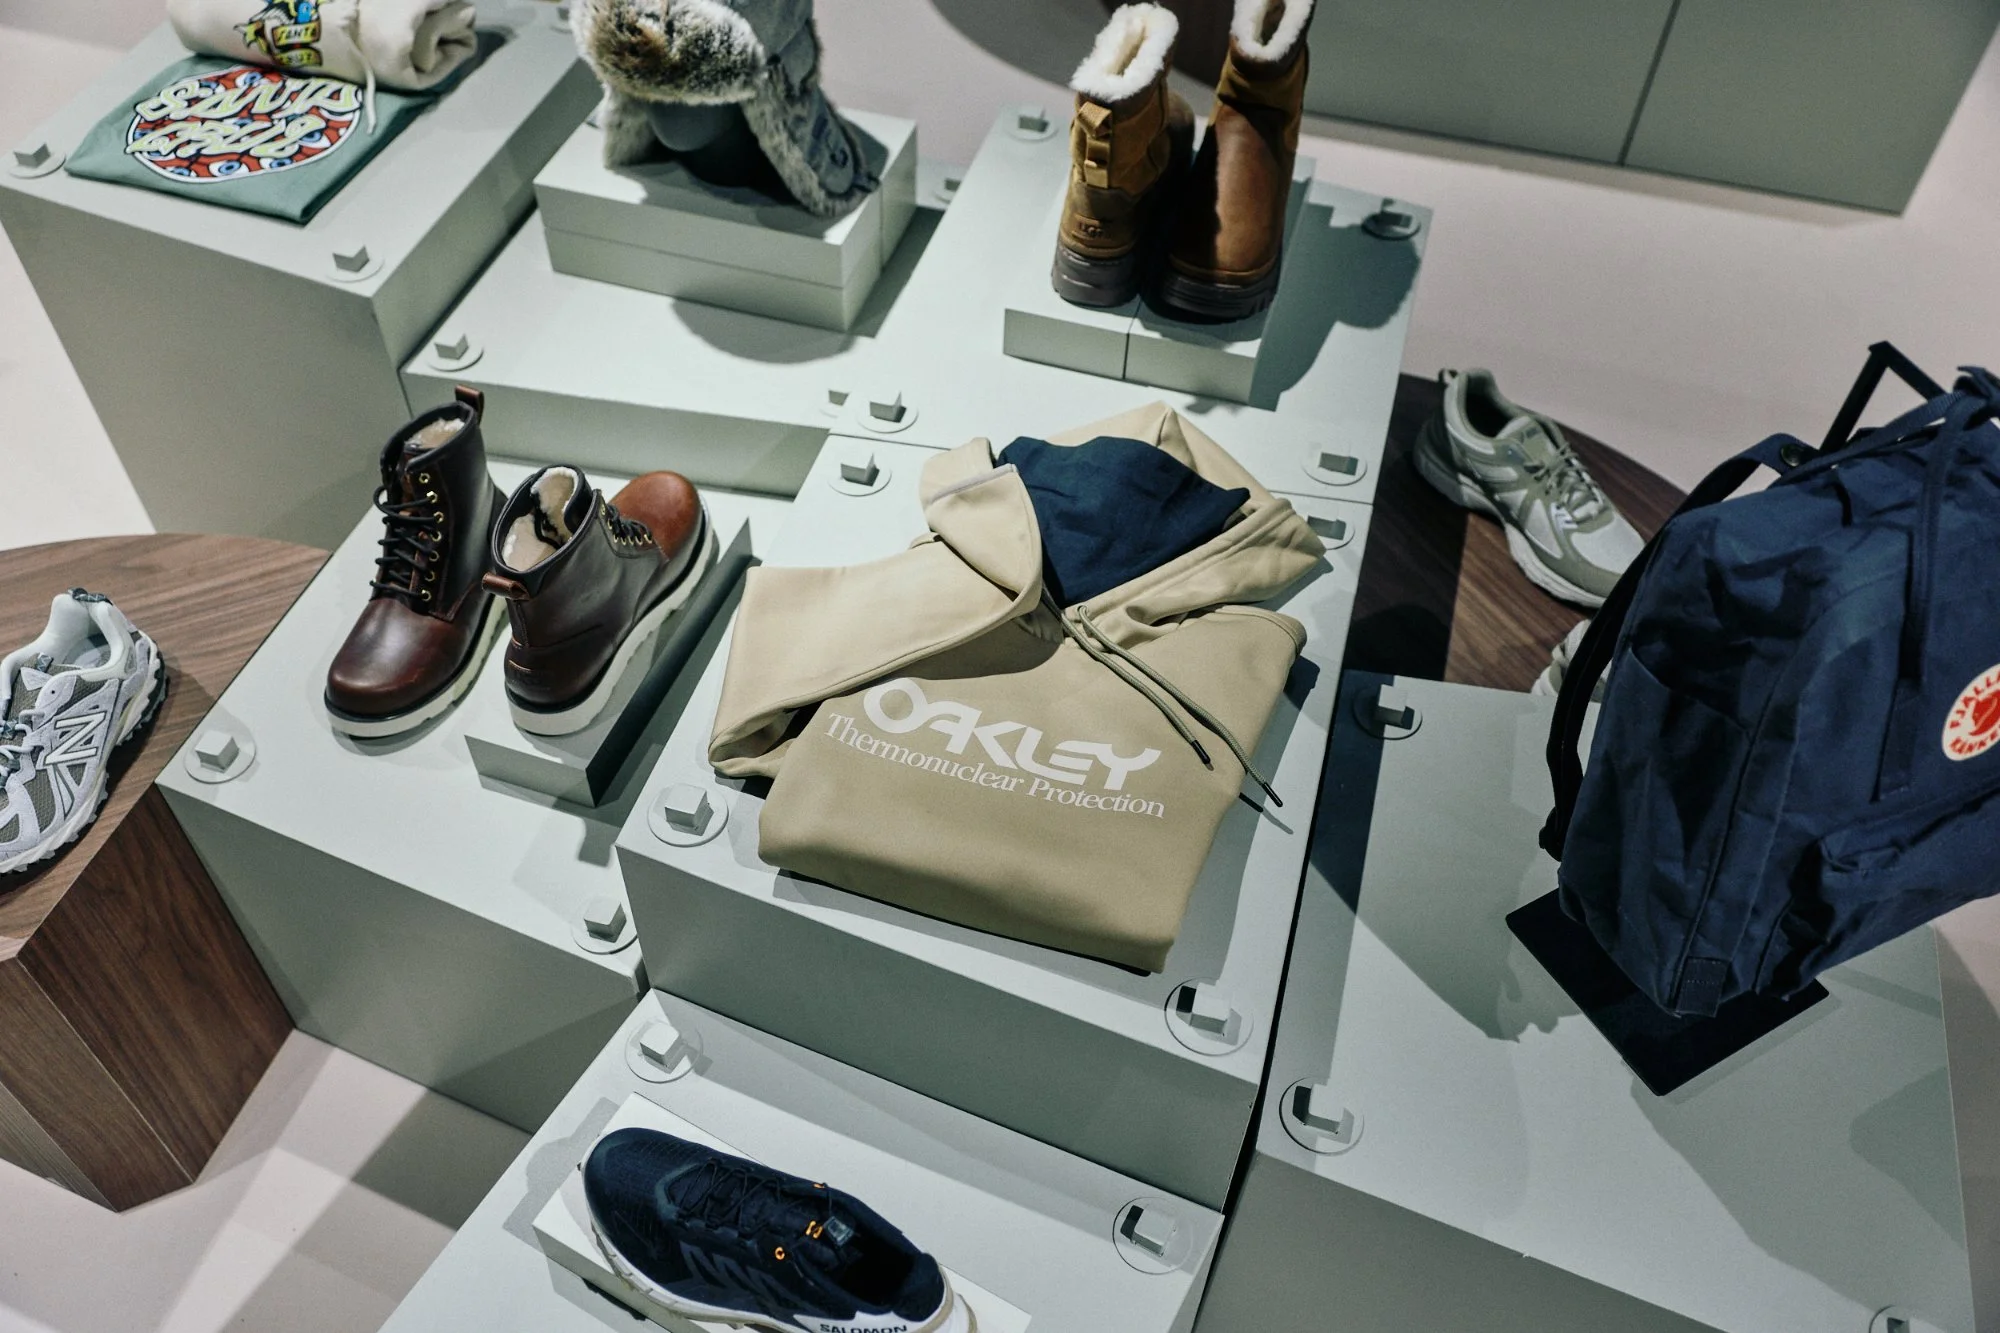
Il negozio come parte del quartiere. Più un punto vendita è radicato nel suo contesto, più offre una ragione per essere visitato di persona.
EUROPA: DUE VELOCITÀ
In Europa il quadro ha una particolarità. Nelle grandi città lo spazio commerciale è conteso: secondo JLL, nel 2025 le aperture di negozi rilevanti nelle sette maggiori città europee sono cresciute del 20%, e più di un’apertura su quattro riguarda nuovi entranti, compresi i brand nati online al primo negozio fisico. Savills registra nei centri commerciali prime europei il primo calo della vacancy in dieci anni, al 9,1%, con Milano tra i mercati più richiesti: vacancy all’1,3% e canoni in crescita dell’8,1%.
Lontano dalle location prime la situazione è opposta. In Italia, secondo Confcommercio, tra il 2012 e il 2025 hanno chiuso 156.000 negozi di vicinato e attività ambulanti, con l’abbigliamento tra le categorie più colpite e un ritmo di chiusura salito al 3,1% annuo nel 2025. In Spagna nel 2025 hanno chiuso 13.586 piccoli negozi, più di mille al mese, e l’aumento degli affitti è indicato tra le cause principali.
Il negozio fisico europeo vive quindi due realtà: concentrazione nelle vie principali, desertificazione nei quartieri e nelle città medie. Eppure un locale ben progettato può ancora cambiare il volto di una strada, come è successo con la Luppoleria nel Quartiere Roma di Piacenza.
UNA RAGIONE PER USCIRE DI CASA
Crisi del lusso, fast fashion e ritorno al fisico raccontano la stessa storia da tre angolazioni. Come dopo il Marlboro Friday, i consumatori sono più selettivi e misurano il rapporto tra prezzo e valore. E come allora, i brand che reggono sono quelli che offrono qualcosa che un prezzo più basso non può sostituire. Al negozio i consumatori chiedono quello che uno schermo non può dare: un luogo da vivere, una relazione, un’esperienza coerente con il brand. Il retail design oggi non progetta solo spazi per vendere, ma luoghi che danno una ragione per uscire di casa.
Domande frequenti
Perché i brand nati online aprono negozi fisici? Perché acquisire clienti online costa sempre di più, mentre il negozio genera fiducia, relazione e nuovi clienti con un costo più prevedibile.
Cosa sta succedendo al mercato del lusso nel 2026? Le vendite di moda e pelletteria rallentano, soprattutto in Cina, e molti consumatori giudicano i prezzi non più giustificati. Crescono invece le esperienze, come ospitalità e ristorazione.
Quali sono le tendenze del retail design nel 2026? Flagship più grandi e significativi, spazi pensati per la permanenza, materiali naturali e luce calda, layout flessibili e negozi radicati nel loro quartiere.
Cos’è il Marlboro Friday e cosa c’entra con il retail di oggi? È il 2 aprile 1993, quando Marlboro tagliò i prezzi del 20% per competere con le sigarette senza marca e la Borsa diede la marca per morta. I brand risposero puntando sullo stile di vita e sull’esperienza. Oggi, davanti a una nuova crisi del valore, la risposta passa dallo spazio fisico.
Commenti recenti